TỪ QUẢN LÝ CHẤT THẢI ĐẾN ESG: DOANH NGHIỆP NÊN BẮT ĐẦU TỪ ĐÂU?
- admin
- 08/18/2026
- Bài viết khác, Kiến thức môi trường, Tin tức
- 0 Bình luận
Trong bối cảnh phát triển bền vững ngày càng trở thành một phần quan trọng trong chiến lược kinh doanh, ESG (Environmental – Social – Governance) đang dần được nhiều doanh nghiệp quan tâm. Không chỉ là câu chuyện về hình ảnh thương hiệu, ESG còn liên quan đến cách doanh nghiệp quản lý tài nguyên, kiểm soát tác động môi trường, xây dựng môi trường làm việc và nâng cao tính minh bạch trong quản trị.
Trong đó, quản lý chất thải là một trong những điểm khởi đầu thiết thực nhất để doanh nghiệp từng bước xây dựng chiến lược ESG. Từ việc phân loại, thu gom, xử lý đến tái chế và giảm phát sinh chất thải, mỗi hoạt động đều có thể tạo ra những thay đổi tích cực về môi trường, chi phí và hiệu quả vận hành.
1. ESG là gì? Và vì sao doanh nghiệp cần quan tâm?
ESG là khung đánh giá doanh nghiệp dựa trên ba nhóm yếu tố chính:
- E – Environmental (Môi trường): phát thải khí nhà kính, sử dụng năng lượng, quản lý tài nguyên, chất thải, nước và các tác động đến môi trường.
- S – Social (Xã hội): điều kiện làm việc, sức khỏe và an toàn lao động, quyền lợi người lao động, trách nhiệm với cộng đồng và chuỗi cung ứng.
- G – Governance (Quản trị): tính minh bạch, đạo đức kinh doanh, quản trị rủi ro, tuân thủ và trách nhiệm của doanh nghiệp.
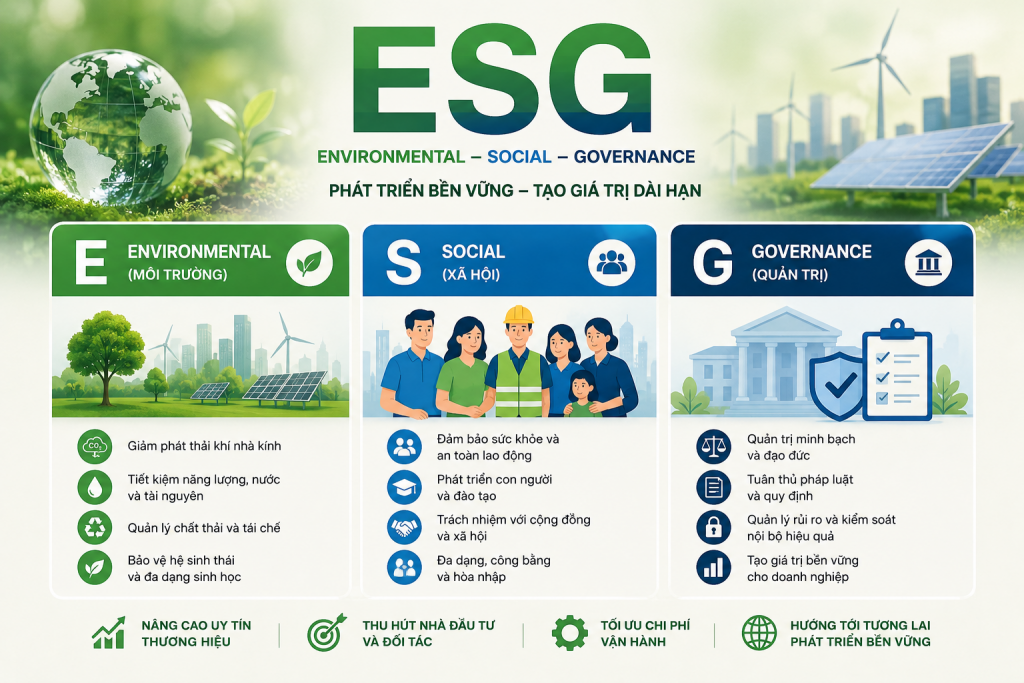
Đối với các doanh nghiệp sản xuất, yếu tố E thường là một trong những nội dung có thể triển khai rõ ràng nhất. Doanh nghiệp có thể bắt đầu bằng việc kiểm soát những vấn đề trực tiếp phát sinh trong quá trình vận hành như tiêu thụ nguyên vật liệu, sử dụng nước, năng lượng, phát sinh chất thải và khí thải.
Đặc biệt, quản lý chất thải không chỉ giúp doanh nghiệp giảm tác động môi trường mà còn tạo ra dữ liệu thực tế để phục vụ quá trình xây dựng các mục tiêu phát triển bền vững.
2. Quản lý chất thải có liên quan gì đến ESG?
Một hệ thống quản lý chất thải hiệu quả có thể đóng góp trực tiếp vào nhiều mục tiêu thuộc trụ cột E của ESG.
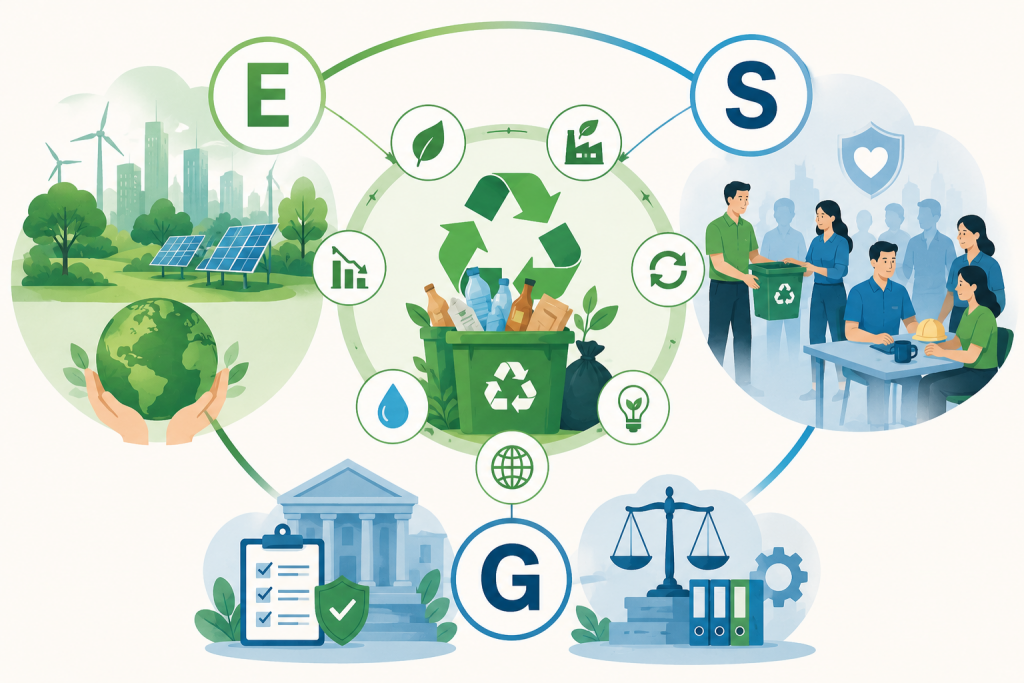
Thay vì chỉ tập trung vào việc “xử lý chất thải sau khi phát sinh”, doanh nghiệp có thể tiếp cận theo một chu trình:
Giảm phát sinh → Phân loại tại nguồn → Thu gom → Tái sử dụng → Tái chế → Thu hồi tài nguyên → Xử lý phần còn lại
Cách tiếp cận này giúp doanh nghiệp chuyển từ mô hình “xử lý chất thải” sang “quản lý vòng đời tài nguyên”.
Ví dụ, một nhà máy có thể rà soát lượng giấy, nhựa, kim loại, dung môi, dầu thải, bùn thải hoặc các loại chất thải khác phát sinh trong từng công đoạn sản xuất. Sau đó, doanh nghiệp xác định loại nào có thể giảm thiểu, tái sử dụng, tái chế hoặc thu hồi thay vì đưa toàn bộ đi xử lý.
Đây chính là nền tảng quan trọng để doanh nghiệp tiến gần hơn đến kinh tế tuần hoàn.
3. Doanh nghiệp nên bắt đầu ESG từ quản lý chất thải như thế nào?
3.1 Rà soát toàn bộ dòng chất thải
Bước đầu tiên là xác định doanh nghiệp đang phát sinh những loại chất thải nào.
Có thể lập danh mục theo từng nhóm:
- Chất thải sinh hoạt;
- Chất thải công nghiệp thông thường;
- Chất thải nguy hại;
- Bùn thải;
- Bao bì, nhựa, giấy, carton;
- Kim loại và phế liệu;
- Dầu, dung môi và hóa chất thải;
- Chất thải điện tử.
Việc thống kê cần gắn với nguồn phát sinh, khối lượng, thành phần, tần suất phát sinh và phương thức xử lý hiện tại.
Khi có dữ liệu đầy đủ, doanh nghiệp mới có thể xác định được đâu là dòng chất thải cần ưu tiên cải thiện.
3.2 Phân loại chất thải tại nguồn
Phân loại tại nguồn là một trong những giải pháp đơn giản nhưng có tác động lớn đến hiệu quả quản lý chất thải.
Nếu các dòng chất thải có khả năng tái chế bị trộn lẫn với chất thải khác, giá trị thu hồi sẽ giảm và chi phí xử lý có thể tăng.
Doanh nghiệp nên xây dựng quy trình phân loại rõ ràng tại từng khu vực sản xuất, đồng thời bố trí thùng chứa, biển nhận diện và hướng dẫn phù hợp cho người lao động.
3.3 Đánh giá khả năng giảm phát sinh
Một chiến lược ESG hiệu quả không nên chỉ đặt câu hỏi:
“Chất thải được xử lý như thế nào?”
mà cần đặt câu hỏi:
“Tại sao chất thải này phát sinh và có thể giảm ngay từ đầu hay không?”
Doanh nghiệp có thể xem xét:
- Tối ưu định mức nguyên vật liệu;
- Giảm bao bì không cần thiết;
- Thay thế nguyên liệu ít gây tác động môi trường;
- Tối ưu quy trình sản xuất;
- Tăng khả năng tái sử dụng;
- Giảm tỷ lệ sản phẩm lỗi;
- Kiểm soát thất thoát nguyên liệu.
Giảm chất thải ngay tại nguồn thường mang lại hiệu quả kép: giảm tác động môi trường và giảm chi phí sản xuất.
3.4 Tăng tỷ lệ tái sử dụng và tái chế
Sau khi giảm phát sinh, doanh nghiệp có thể xác định những dòng chất thải có khả năng tái sử dụng hoặc tái chế.
Ví dụ:
Giấy, carton → thu hồi → tái chế
Kim loại → phân loại → thu hồi nguyên liệu
Nhựa → phân loại → tái chế
Dầu thải → thu gom → tái chế/thu hồi
Dung môi → thu hồi → tái sử dụng
Việc chuyển chất thải thành nguyên liệu thứ cấp không chỉ giảm lượng chất thải phải xử lý mà còn góp phần giảm nhu cầu sử dụng tài nguyên nguyên sinh.
3.5 Kiểm soát chất thải nguy hại
Đối với chất thải nguy hại, doanh nghiệp cần xây dựng hệ thống quản lý chặt chẽ từ nhận diện – phân loại – lưu giữ – thu gom – vận chuyển – xử lý.
Khu vực lưu giữ cần được bố trí phù hợp, có nhận diện rõ ràng và kiểm soát nguy cơ rò rỉ, phát tán hoặc xảy ra sự cố.
Đây không chỉ là vấn đề tuân thủ pháp luật mà còn liên quan trực tiếp đến quản trị rủi ro môi trường trong ESG.
3.6 Xây dựng các chỉ số để đo lường
Một trong những điểm quan trọng của ESG là không chỉ làm mà còn phải đo lường được kết quả.
Doanh nghiệp có thể bắt đầu bằng những chỉ số tương đối đơn giản như:
- Tổng lượng chất thải phát sinh;
- Lượng chất thải nguy hại;
- Lượng chất thải được tái chế;
- Tỷ lệ tái chế;
- Lượng chất thải đưa đi xử lý;
- Lượng chất thải giảm so với kỳ trước;
- Lượng nguyên liệu được thu hồi;
- Lượng nước và năng lượng tiêu thụ liên quan đến sản xuất.
Ví dụ, thay vì đặt mục tiêu chung chung như “tăng cường bảo vệ môi trường”, doanh nghiệp có thể xây dựng mục tiêu cụ thể:
Giảm 10% lượng chất thải phát sinh trong 12 tháng.
Tăng tỷ lệ tái chế từ 50% lên 70%.
Giảm 15% lượng bao bì sử dụng trên mỗi đơn vị sản phẩm.
Những mục tiêu có thể đo lường sẽ giúp chiến lược ESG trở nên thực tế hơn.
3.7 Số hóa dữ liệu quản lý chất thải
Khi quy mô hoạt động tăng lên, việc quản lý bằng hồ sơ thủ công có thể gây khó khăn trong việc tổng hợp và truy xuất dữ liệu.
Doanh nghiệp có thể từng bước số hóa:
- Khối lượng chất thải phát sinh;
- Vị trí phát sinh;
- Thời gian thu gom;
- Đơn vị vận chuyển;
- Đơn vị xử lý;
- Khối lượng tái chế;
- Chứng từ và hồ sơ liên quan.
Dữ liệu được lưu trữ có hệ thống sẽ giúp doanh nghiệp dễ dàng theo dõi xu hướng phát sinh chất thải, đánh giá hiệu quả các chương trình giảm thiểu và hỗ trợ quá trình lập báo cáo phát triển bền vững.
4. Từ quản lý chất thải đến kinh tế tuần hoàn
ESG không nên được xem là một hoạt động riêng lẻ của bộ phận môi trường.
Khi doanh nghiệp bắt đầu nhìn chất thải dưới góc độ tài nguyên có thể thu hồi, quản lý chất thải sẽ dần trở thành một phần của chiến lược kinh tế tuần hoàn.
Một dòng vật liệu sau sản xuất có thể được xem xét theo chuỗi:
Nguyên liệu → Sản xuất → Sản phẩm → Sử dụng → Thu hồi → Tái chế → Nguyên liệu thứ cấp
Mục tiêu cuối cùng không phải đơn giản là “xử lý càng nhiều chất thải càng tốt”, mà là giảm lượng chất thải phải xử lý và tối đa hóa giá trị tài nguyên được thu hồi.
5. ESG không nhất thiết phải bắt đầu bằng một hệ thống phức tạp
Một doanh nghiệp chưa có chiến lược ESG hoàn chỉnh vẫn có thể bắt đầu từ những việc rất cụ thể.
Bước 1: Kiểm kê các dòng chất thải.
Bước 2: Phân loại và xác định nguồn phát sinh.
Bước 3: Đánh giá khả năng giảm thiểu.
Bước 4: Tăng tái sử dụng và tái chế.
Bước 5: Kiểm soát chặt chẽ chất thải nguy hại.
Bước 6: Thiết lập các chỉ số môi trường.
Bước 7: Số hóa và lưu trữ dữ liệu.
Bước 8: Từ dữ liệu môi trường, mở rộng sang quản lý năng lượng, nước, phát thải khí nhà kính và các nội dung ESG khác.
Đây là cách tiếp cận từng bước, phù hợp hơn với doanh nghiệp sản xuất đang bắt đầu xây dựng hệ thống quản lý phát triển bền vững.
Kết luận
ESG không nhất thiết bắt đầu từ những báo cáo phức tạp. ESG có thể bắt đầu từ chính những vấn đề doanh nghiệp đang phải giải quyết mỗi ngày.
Trong đó, quản lý chất thải là một điểm khởi đầu thực tế bởi doanh nghiệp có thể dễ dàng xác định nguồn phát sinh, đo lường khối lượng, đánh giá hiệu quả xử lý và đặt mục tiêu cải thiện.
Từ giảm phát sinh → phân loại → tái sử dụng → tái chế → thu hồi tài nguyên → xử lý phần còn lại, doanh nghiệp có thể từng bước hình thành một hệ thống quản lý môi trường hiệu quả, tiến tới kinh tế tuần hoàn và xây dựng nền tảng cho chiến lược ESG dài hạn.
Đối với doanh nghiệp sản xuất, một hệ thống quản lý chất thải bài bản không chỉ giúp giảm tác động đến môi trường, mà còn có thể góp phần tối ưu chi phí, giảm rủi ro, nâng cao hiệu quả sử dụng tài nguyên và gia tăng giá trị thương hiệu trong quá trình chuyển đổi sang mô hình phát triển bền vững.
Xem thêm: Các tin tức, nội dung về môi trường
CÔNG TY TNHH THƯƠNG MẠI HUY THỊNH
📱 Hotline: 0979 166 675
📧 Email: moitruonghuythinh@gmail.com
🏫 Địa chỉ văn phòng: Số 28, Phùng Khắc Khoan, Phường Tân Định, TP. Hồ Chí Minh.
🏫 Địa chỉ nhà máy: