EPR ĐỐI VỚI SĂM, LỐP: TỪ LỐP THẢI ĐẾN GIÁ TRỊ TÁI CHẾ
- admin
- 08/14/2026
- Bài viết khác, Kiến thức môi trường, Tin tức
- 0 Bình luận
Săm, lốp là những sản phẩm thiết yếu trong hoạt động giao thông và vận tải, được sử dụng phổ biến từ xe máy, ô tô đến các phương tiện vận tải chuyên dụng. Tuy nhiên, sau khi hết thời gian sử dụng, săm và lốp trở thành dòng chất thải có khối lượng lớn, khó phân hủy và cần được thu gom, xử lý phù hợp.
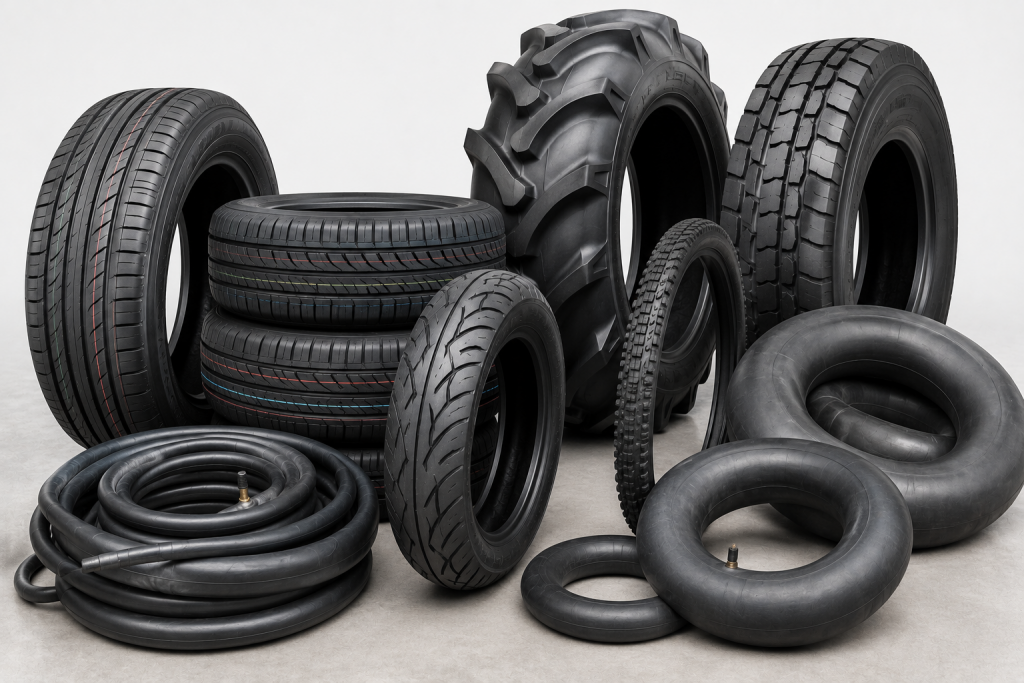
Nếu không được quản lý đúng cách, lốp thải có thể bị tồn lưu ngoài môi trường, đốt tự phát hoặc xử lý không kiểm soát. Trong khi đó, cao su, thép và một số vật liệu khác trong lốp vẫn có thể được thu hồi và tái sử dụng.
Trước yêu cầu tăng cường quản lý chất thải và thúc đẩy kinh tế tuần hoàn, Trách nhiệm mở rộng của nhà sản xuất (EPR) tạo ra cơ chế để nhà sản xuất, nhà nhập khẩu tham gia vào quá trình thu hồi và tái chế săm, lốp sau sử dụng.
1. EPR đối với săm, lốp là gì?
EPR (Extended Producer Responsibility – Trách nhiệm mở rộng của nhà sản xuất) là cơ chế mở rộng trách nhiệm của nhà sản xuất và nhà nhập khẩu đối với sản phẩm sau khi được đưa ra thị trường và kết thúc vòng đời sử dụng.
Theo Nghị định 110/2026/NĐ-CP, nhà sản xuất, nhập khẩu các sản phẩm thuộc danh mục tại Phụ lục I khi đưa sản phẩm ra thị trường Việt Nam phải thực hiện trách nhiệm tái chế theo tỷ lệ và quy cách tái chế bắt buộc. Săm, lốp cao su thuộc nhóm D. Săm, lốp trong danh mục này.
Nghị định 110/2026/NĐ-CP được ban hành ngày 01/04/2026 và chính thức có hiệu lực từ ngày 25/05/2026.
Điều này có nghĩa là trách nhiệm của doanh nghiệp không chỉ dừng lại ở khâu sản xuất hoặc nhập khẩu săm, lốp mà còn được mở rộng đến giai đoạn sản phẩm trở thành chất thải.
2. Tỷ lệ tái chế bắt buộc đối với săm, lốp là bao nhiêu?
Một trong những điểm doanh nghiệp cần đặc biệt lưu ý là săm, lốp cao su có tỷ lệ tái chế bắt buộc 5% theo Phụ lục I Nghị định 110/2026/NĐ-CP.
Tỷ lệ này được hiểu là tỷ lệ khối lượng săm, lốp tối thiểu phải được tái chế theo đúng quy cách trong năm thực hiện trách nhiệm, tính trên tổng khối lượng săm, lốp được sản xuất hoặc nhập khẩu và đưa ra thị trường trong năm có trách nhiệm.
Có thể hình dung đơn giản:
Khối lượng tái chế bắt buộc = Khối lượng săm, lốp đưa ra thị trường × 5%
Ví dụ:
Nếu một doanh nghiệp đưa ra thị trường 1.000 tấn săm, lốp cao su trong năm có trách nhiệm:
1.000 × 5% = 50 tấn
Như vậy, khối lượng tối thiểu cần được tái chế theo quy cách bắt buộc là 50 tấn.
Đây chỉ là ví dụ minh họa cách xác định khối lượng theo tỷ lệ; doanh nghiệp cần căn cứ số liệu thực tế và quy định áp dụng để xác định nghĩa vụ của mình.
3. Săm, lốp phải được tái chế theo những quy cách nào?
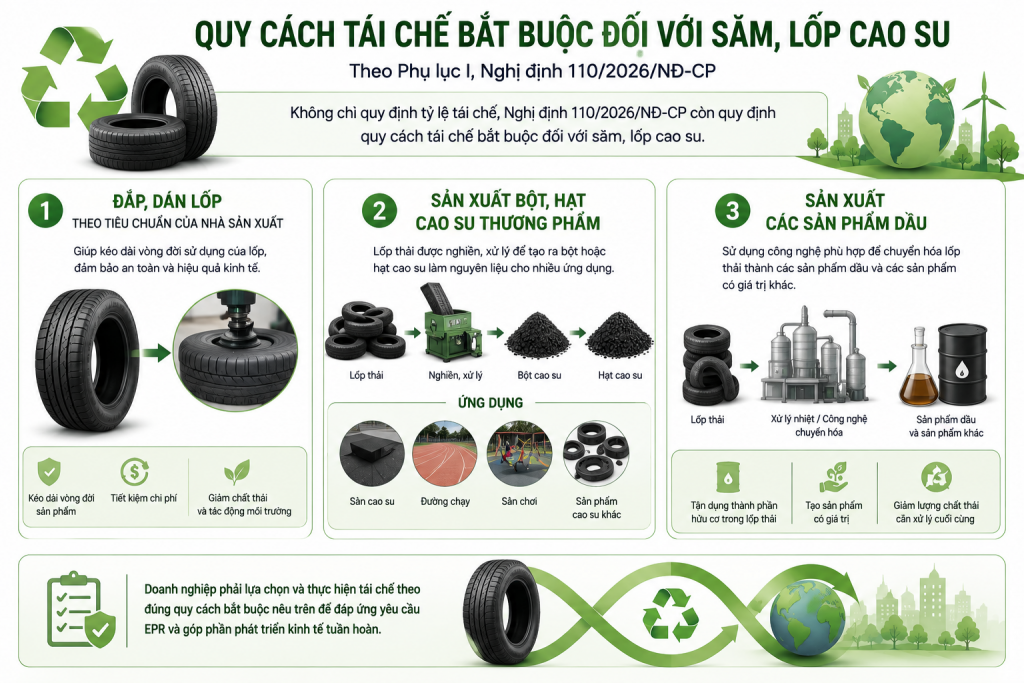
Không chỉ quy định tỷ lệ, Nghị định 110/2026/NĐ-CP còn quy định quy cách tái chế bắt buộc đối với săm, lốp cao su.
Theo Phụ lục I, các hình thức tái chế gồm:
- Đắp, dán lốp theo tiêu chuẩn của nhà sản xuất.
- Sản xuất bột, hạt cao su thương phẩm.
- Sản xuất các sản phẩm dầu.
Như vậy, doanh nghiệp không chỉ cần quan tâm đến việc tái chế “bao nhiêu” mà còn phải bảo đảm khối lượng được tính vào trách nhiệm tái chế được thực hiện theo đúng quy cách được pháp luật quy định.
4. Ba hướng tái chế săm, lốp đáng chú ý
4.1 Đắp, dán lốp
Đắp hoặc dán lốp là một giải pháp giúp kéo dài thời gian sử dụng của lốp trong những trường hợp đáp ứng yêu cầu kỹ thuật.
Thay vì loại bỏ hoàn toàn một chiếc lốp đã qua sử dụng, phần lốp phù hợp có thể được xử lý và phục hồi theo tiêu chuẩn của nhà sản xuất.
Giải pháp này có ý nghĩa ở góc độ kinh tế tuần hoàn vì giúp kéo dài vòng đời sản phẩm, giảm nhu cầu sử dụng nguyên liệu mới và hạn chế lượng lốp phải xử lý.
Tuy nhiên, việc đắp, dán phải đáp ứng tiêu chuẩn của nhà sản xuất theo quy định về quy cách tái chế.
4.2 Sản xuất bột và hạt cao su thương phẩm
Một hướng phổ biến khác là nghiền, xử lý lốp thải để tạo thành bột cao su hoặc hạt cao su thương phẩm.
Các sản phẩm cao su tái chế có thể trở thành nguyên liệu cho nhiều ứng dụng khác nhau, tùy thuộc chất lượng và công nghệ xử lý.
Có thể hình dung chuỗi giá trị:
Lốp thải → thu gom → phân loại → xử lý → nghiền → bột/hạt cao su → nguyên liệu sản xuất.
Đây là hướng tiếp cận phù hợp với kinh tế tuần hoàn vì vật liệu cao su được đưa trở lại chuỗi sản xuất thay vì bị thải bỏ.
4.3 Sản xuất các sản phẩm dầu
Nghị định 110/2026/NĐ-CP cũng quy định sản xuất các sản phẩm dầu là một trong những quy cách tái chế đối với săm, lốp cao su.
Hướng xử lý này có thể gắn với các công nghệ chuyển hóa vật liệu cao su thành sản phẩm dầu và các sản phẩm có giá trị khác.
Tùy công nghệ, quy trình có thể bao gồm các công đoạn như:
Lốp thải → tiền xử lý → nghiền/cắt → xử lý nhiệt hoặc công nghệ chuyển hóa → thu hồi sản phẩm.
Đây là hướng có tiềm năng tận dụng thành phần hữu cơ của lốp thải, đồng thời giảm lượng chất thải cần xử lý cuối cùng.
5. Doanh nghiệp nào phải thực hiện EPR đối với săm, lốp?
Theo Nghị định 110/2026/NĐ-CP, nhà sản xuất, nhà nhập khẩu các sản phẩm thuộc danh mục tại Phụ lục I khi đưa sản phẩm ra thị trường Việt Nam thuộc đối tượng thực hiện trách nhiệm tái chế theo quy định. Săm, lốp cao su nằm trong danh mục sản phẩm này.
Do đó, doanh nghiệp cần rà soát:
- Có sản xuất săm, lốp tại Việt Nam hay không.
- Có nhập khẩu săm, lốp vào Việt Nam hay không.
- Khối lượng sản phẩm được đưa ra thị trường.
- Số liệu về sản phẩm thuộc trách nhiệm EPR.
- Hình thức thực hiện trách nhiệm tái chế.
Việc xác định đúng đối tượng và khối lượng là bước quan trọng để doanh nghiệp tránh sai lệch trong quá trình kê khai và thực hiện EPR.
6. Doanh nghiệp thực hiện EPR đối với săm, lốp như thế nào?
Doanh nghiệp có thể triển khai theo một quy trình gồm các bước chính.
Bước 1: Rà soát sản phẩm
Xác định các loại săm, lốp thuộc phạm vi trách nhiệm EPR của doanh nghiệp.
Bước 2: Xác định khối lượng đưa ra thị trường
Tổng hợp số liệu về khối lượng săm, lốp được sản xuất hoặc nhập khẩu và đưa ra thị trường trong năm có trách nhiệm.
Bước 3: Tính khối lượng tái chế bắt buộc
Áp dụng tỷ lệ 5% đối với săm, lốp cao su.
Ví dụ:
2.000 tấn × 5% = 100 tấn
Doanh nghiệp cần thực hiện trách nhiệm tái chế tương ứng với 100 tấn theo quy cách bắt buộc.
Bước 4: Lựa chọn hình thức thực hiện
Nghị định 110/2026/NĐ-CP cho phép nhà sản xuất, nhập khẩu lựa chọn hình thức thực hiện trách nhiệm tái chế theo quy định, trong đó có tổ chức tái chế hoặc đóng góp tài chính vào Quỹ Bảo vệ môi trường Việt Nam để hỗ trợ tái chế.
Nếu lựa chọn tổ chức tái chế, doanh nghiệp có thể tự thực hiện hoặc phối hợp với đơn vị tái chế phù hợp theo quy định.
Bước 5: Quản lý hồ sơ, chứng từ
Doanh nghiệp cần quản lý hồ sơ liên quan đến thu gom, chuyển giao, tiếp nhận và tái chế. Nghị định yêu cầu các hồ sơ, chứng từ đối với khối lượng dùng để tính vào kết quả tái chế phải được lập và theo dõi riêng biệt với các nguyên liệu tái chế khác.
7. Nếu doanh nghiệp lựa chọn đóng góp tài chính thì sao?
Đây là một nội dung đáng chú ý trong cơ chế EPR mới.
Theo Điều 8 Nghị định 110/2026/NĐ-CP, khoản đóng góp tài chính để hỗ trợ tái chế được xác định theo công thức:
F = R × V × Fs
Trong đó:
- F: Tổng số tiền phải đóng góp.
- R: Tỷ lệ tái chế bắt buộc.
- V: Khối lượng săm, lốp đưa ra thị trường trong năm có trách nhiệm.
- Fs: Mức đóng góp tài chính trên một đơn vị khối lượng.
Đối với săm, lốp cao su, Thông tư 24/2026/TT-BNNMT quy định Fs = 3.420 đồng/kg, được xác định từ chi phí tái chế 5.700 đồng/kg và hệ số điều chỉnh 0,6.
Ví dụ minh họa
Doanh nghiệp đưa ra thị trường 1.000.000 kg săm, lốp.
Tỷ lệ tái chế bắt buộc: R = 5%
Mức Fs: 3.420 đồng/kg
Khoản đóng góp được tính:
F = 5% × 1.000.000 × 3.420
F = 171.000.000 đồng
Đây là ví dụ minh họa theo công thức tại Nghị định và mức Fs hiện hành; doanh nghiệp cần kê khai theo số liệu thực tế và quy định tại thời điểm thực hiện.
8. Khi nào doanh nghiệp phải đăng ký và báo cáo?
Nếu doanh nghiệp lựa chọn hình thức tổ chức tái chế, Nghị định 110/2026/NĐ-CP quy định trước ngày 01/04 hằng năm, nhà sản xuất, nhập khẩu phải đăng ký kế hoạch tái chế và báo cáo kết quả tái chế của năm liền trước thông qua Hệ thống thông tin EPR quốc gia.
Ngược lại, nhà sản xuất, nhập khẩu lựa chọn đóng góp tài chính vào Quỹ Bảo vệ môi trường Việt Nam để hỗ trợ hoạt động tái chế thì không phải đăng ký kế hoạch và báo cáo kết quả tái chế theo khoản 1 Điều 7.
Đây là điểm doanh nghiệp cần phân biệt rõ khi lựa chọn phương án thực hiện EPR.
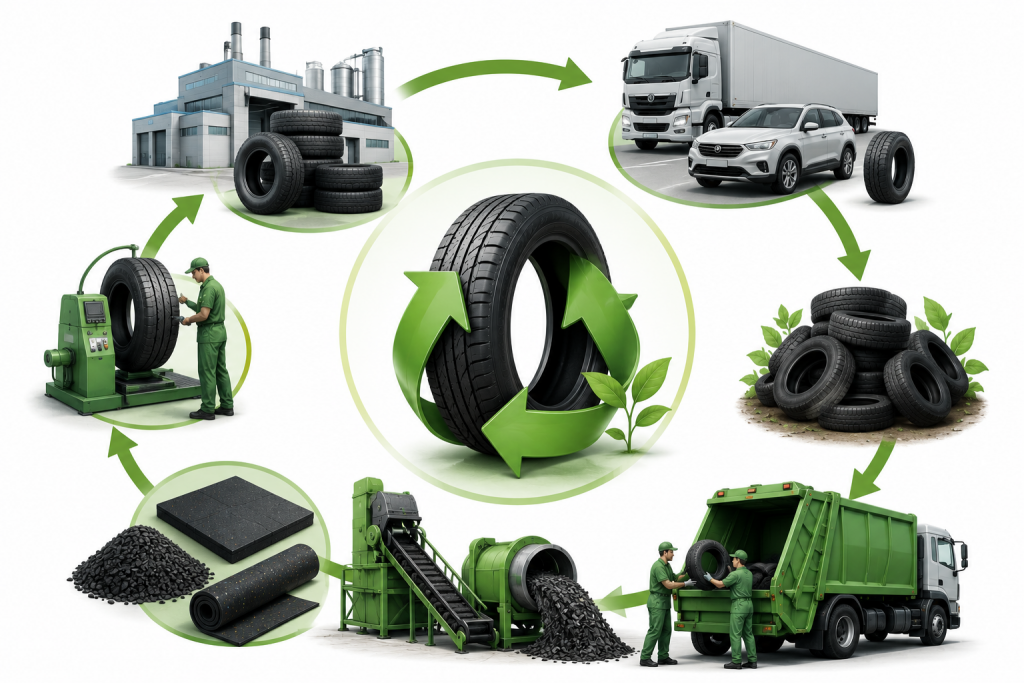
9. Từ lốp thải đến nguyên liệu cho kinh tế tuần hoàn
Một chiếc lốp sau khi hết thời gian sử dụng không nhất thiết phải trở thành chất thải cuối cùng.
Nếu được thu gom và tái chế phù hợp, lốp có thể đi theo nhiều hướng:
Lốp mới → sử dụng → lốp thải → thu gom → phân loại → tái chế → bột/hạt cao su → sản phẩm mới
Hoặc:
Lốp thải → xử lý phù hợp → đắp/dán → kéo dài vòng đời sử dụng.
Cách tiếp cận này giúp chuyển từ mô hình: Sản xuất → sử dụng → thải bỏ
sang: Sản xuất → sử dụng → thu hồi → tái chế → tái sử dụng tài nguyên.
Đây chính là giá trị cốt lõi mà EPR hướng đến trong quá trình xây dựng kinh tế tuần hoàn.
10. EPR đối với săm, lốp mang lại lợi ích gì?
Việc triển khai EPR đối với săm, lốp có thể mang lại nhiều lợi ích cho môi trường và nền kinh tế.
Giảm lượng lốp thải: Tăng cường thu gom và tái chế giúp giảm lượng săm, lốp bị thải bỏ không đúng cách.
Tận dụng tài nguyên: Cao su và các thành phần vật liệu trong lốp có thể được thu hồi để trở thành nguyên liệu hoặc sản phẩm mới.
Thúc đẩy ngành tái chế: EPR tạo ra nhu cầu ổn định hơn đối với các hoạt động thu gom, xử lý và tái chế săm, lốp.
Kéo dài vòng đời sản phẩm: Đắp, dán lốp theo tiêu chuẩn phù hợp có thể góp phần kéo dài thời gian sử dụng của sản phẩm.
Hỗ trợ kinh tế tuần hoàn: Vật liệu từ lốp thải được đưa trở lại chuỗi giá trị thay vì chỉ được xem là chất thải cần loại bỏ.
11. Những thách thức trong tái chế săm, lốp
Mặc dù có tiềm năng tái chế, săm, lốp vẫn đặt ra nhiều thách thức trong quá trình thu gom và xử lý.
Thứ nhất, mạng lưới thu gom còn phân tán: Lốp thải phát sinh tại các cửa hàng sửa chữa, gara, đại lý, cơ sở vận tải và nhiều địa điểm khác nhau.
Thứ hai, chi phí vận chuyển có thể cao: Lốp có kích thước lớn, chiếm nhiều không gian trong quá trình lưu trữ và vận chuyển.
Thứ ba, công nghệ tái chế đòi hỏi đầu tư: Để tạo ra bột, hạt cao su hoặc các sản phẩm có giá trị, cơ sở tái chế cần có công nghệ và thiết bị phù hợp.
Thứ tư, cần kiểm soát chất lượng sản phẩm tái chế: Không phải mọi sản phẩm tạo ra từ lốp thải đều có giá trị như nhau. Chất lượng nguyên liệu đầu vào và công nghệ xử lý ảnh hưởng trực tiếp đến sản phẩm đầu ra.
Do đó, việc triển khai EPR hiệu quả cần có sự phối hợp giữa nhà sản xuất, nhà nhập khẩu, đơn vị thu gom, đơn vị tái chế và cơ quan quản lý.
12. Doanh nghiệp nên chuẩn bị gì để thực hiện EPR đối với săm, lốp?
Để chủ động trước các yêu cầu EPR, doanh nghiệp nên xây dựng hệ thống quản lý dữ liệu ngay từ đầu.
Một số nội dung cần chuẩn bị gồm:
- Rà soát danh mục săm, lốp thuộc trách nhiệm EPR.
- Xác định chính xác khối lượng sản phẩm đưa ra thị trường.
- Theo dõi dữ liệu theo từng năm.
- Xác định khối lượng tái chế bắt buộc.
- Lựa chọn hình thức thực hiện EPR phù hợp.
- Tìm kiếm đơn vị tái chế có năng lực.
- Xây dựng quy trình thu gom và chuyển giao.
- Quản lý riêng hồ sơ, chứng từ tái chế.
- Chuẩn bị dữ liệu phục vụ kê khai trên Hệ thống thông tin EPR quốc gia.
Việc chuẩn bị sớm sẽ giúp doanh nghiệp giảm áp lực khi đến kỳ kê khai, đồng thời kiểm soát tốt hơn chi phí và rủi ro tuân thủ.
Kết luận
EPR đối với săm, lốp đánh dấu bước chuyển quan trọng trong quản lý lốp thải tại Việt Nam. Theo Nghị định 110/2026/NĐ-CP, săm, lốp cao su có tỷ lệ tái chế bắt buộc 5%, cùng với các quy cách tái chế gồm đắp, dán lốp theo tiêu chuẩn của nhà sản xuất; sản xuất bột, hạt cao su thương phẩm; và sản xuất các sản phẩm dầu.
Đối với doanh nghiệp, EPR không chỉ là một nghĩa vụ cần tuân thủ mà còn mở ra cơ hội tham gia vào chuỗi giá trị tái chế và kinh tế tuần hoàn. Khi lốp thải được thu gom và xử lý đúng cách, cao su và các vật liệu có giá trị có thể được thu hồi, giảm lượng chất thải phải xử lý và tạo ra nguồn nguyên liệu cho các hoạt động sản xuất tiếp theo.
Trong dài hạn, việc xây dựng hệ thống thu hồi và tái chế săm, lốp hiệu quả sẽ góp phần giảm áp lực môi trường, tiết kiệm tài nguyên và thúc đẩy ngành công nghiệp tái chế tại Việt Nam.
Xem thêm: Các tin tức, nội dung về môi trường
CÔNG TY TNHH THƯƠNG MẠI HUY THỊNH
📱 Hotline: 0979 166 675
📧 Email: moitruonghuythinh@gmail.com
🏫 Địa chỉ văn phòng: Số 28, Phùng Khắc Khoan, Phường Tân Định, TP. Hồ Chí Minh.
🏫 Địa chỉ nhà máy: